Mobile money : la prochaine bataille financière se jouera-t-elle sur l’interopérabilité des paiements ?


Mobile money : la prochaine bataille financière se jouera-t-elle sur l’interopérabilité des paiements ?
Transferts entre opérateurs, connexions avec les banques et paiements instantanés : l’interconnexion des plateformes devient un enjeu majeur pour l’avenir des services financiers numériques en Afrique. Dans l’UEMOA, la BCEAO accélère cette évolution avec sa Plateforme interopérable du système de paiement instantané (PI-SPI).
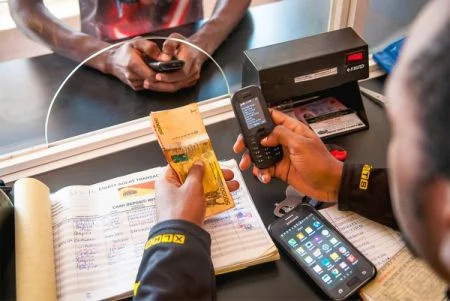
Le mobile money a changé les habitudes financières sur le continent africain. Transférer de l’argent, régler une facture ou effectuer un paiement sans passer par une agence bancaire est devenu courant pour des millions d’utilisateurs. Après plusieurs années de développement, le secteur entre dans une nouvelle phase. Il ne s’agit plus seulement d’attirer des abonnés et d’augmenter les volumes de transactions. Les opérateurs doivent désormais rendre leurs différentes plateformes compatibles afin de faciliter les échanges entre leurs réseaux.
Cette évolution répond à une difficulté persistante : les utilisateurs de services de monnaie électronique ne peuvent pas toujours effectuer librement des opérations entre différentes plateformes. Les transferts entre opérateurs, les connexions avec les banques et les paiements transfrontaliers restent soumis à des contraintes techniques, commerciales et réglementaires. L’interopérabilité peut donc faciliter les usages du mobile money et renforcer son rôle dans les échanges économiques.
Un marché qui change de dimension
Les chiffres témoignent de l’importance prise par ce secteur. Selon le rapport 2026 de la GSMA sur l’industrie mondiale du mobile money, les transactions réalisées à travers ces services ont dépassé 2 100 milliards de dollars en 2025. Le nombre de comptes enregistrés a atteint 2,3 milliards, dont 593 millions actifs sur une période de 30 jours. Les paiements marchands ont progressé de 42 %, pour atteindre 155 milliards de dollars.
Ces évolutions traduisent une diversification des usages. Le mobile money ne sert plus uniquement aux transferts entre particuliers. Il occupe une place de plus en plus importante dans les paiements commerciaux et les échanges avec les établissements bancaires. En 2025, les transferts des banques vers les portefeuilles mobiles ont représenté 167 milliards de dollars, tandis que les mouvements des portefeuilles mobiles vers les comptes bancaires ont atteint 163 milliards de dollars.
L’interconnexion des services devient ainsi une condition importante pour développer le secteur. Elle permet aux utilisateurs de passer plus facilement d’un prestataire à un autre, sans devoir multiplier les comptes ou recourir systématiquement aux espèces.
L’UEMOA accélère l’interconnexion
Dans l’Union économique et monétaire ouest-africaine, cette évolution prend une dimension institutionnelle avec le déploiement de la Plateforme interopérable du système de paiement instantané (PI-SPI). Lancée officiellement le 30 septembre 2025 par la BCEAO, cette infrastructure permet d’effectuer des transferts et des paiements entre différents prestataires financiers des huit pays de l’Union.
Son principe est de rendre possibles les échanges entre comptes bancaires, portefeuilles de monnaie électronique, institutions de microfinance et établissements de paiement. Les opérations peuvent être réalisées en continu, 24 heures sur 24 et 7 jours sur 7, quel que soit le type de compte utilisé.
Au 24 juin 2026, 80 participants étaient connectés à la plateforme, tandis que 74 autres institutions poursuivaient leurs tests en conditions réelles. La Banque centrale a ensuite fixé de nouvelles échéances pour l’ouverture effective des services : le 30 septembre 2026 pour les banques et les établissements de monnaie électronique et de paiement, puis le 30 juin 2027 pour les institutions de microfinance concernées.
Au Bénin, onze établissements figuraient dans la liste publiée en septembre 2026 des institutions autorisées à ouvrir leurs services au public. Elle comprenait notamment plusieurs banques, ainsi que Moov Money et MTN.
Des retombées économiques attendues
Au-delà de la facilité d’utilisation pour les particuliers, l’interopérabilité peut modifier les conditions de paiement des entreprises. Un commerçant pourrait recevoir des règlements provenant de différents réseaux sans devoir disposer de plusieurs dispositifs de collecte. Une entreprise pourrait également automatiser certains paiements et faciliter les transactions avec ses fournisseurs.
Pour les petites et moyennes entreprises, cette évolution peut réduire les contraintes liées à l’encaissement et à la gestion des flux financiers. Elle peut aussi favoriser une meilleure traçabilité des opérations, faciliter la formalisation des échanges et améliorer l’accès aux services financiers.
La dimension régionale présente également un intérêt. Dans un espace économique où les échanges commerciaux dépassent les frontières nationales, la possibilité de transférer rapidement des fonds entre prestataires facilite les transactions. La BCEAO a d’ailleurs souligné, lors de l’Africa Financial Industry Summit 2026, l’intérêt de l’interconnexion des infrastructures de paiement pour réduire les délais et les coûts des transactions, notamment celles liées aux transferts de la diaspora.
Le défi de la confiance et de l’adoption
Toutefois, la mise en place d’une infrastructure commune ne garantit pas automatiquement son utilisation massive. La réussite de l’interopérabilité dépendra de plusieurs conditions : la disponibilité effective des services, la maîtrise des coûts, la fiabilité des transactions et la protection des utilisateurs.
Les risques de fraude, les erreurs de destinataire, les défaillances techniques et les litiges liés aux opérations devront faire l’objet d’une attention particulière. La sécurité des données et l’harmonisation des règles applicables aux différents prestataires constituent également des enjeux importants.
La GSMA relève, dans son rapport 2026, que les différences réglementaires et le manque d’interopérabilité restent des obstacles aux paiements transfrontaliers. Les plateformes nationales ne sont pas toujours conçues pour communiquer entre elles, tandis que les différences de réglementation peuvent entraîner des coûts et des délais supplémentaires.
L’autre enjeu concerne le modèle économique des opérateurs. L’ouverture des réseaux implique de nouveaux accords techniques et commerciaux, ainsi qu’une adaptation des sources de revenus. Lorsque les utilisateurs peuvent effectuer des transactions entre plusieurs prestataires, la concurrence peut progressivement se déplacer vers la qualité du service, les tarifs, la sécurité et la diversité des offres.
L’avenir du mobile money africain dépendra donc de la capacité des opérateurs à connecter leurs réseaux et à garantir la sécurité des transactions. Avec PI-SPI, l’UEMOA dispose d’une infrastructure régionale pour développer les paiements interconnectés. Reste à faire de cette avancée technique un service réellement accessible et utilisé au quotidien par les ménages, les commerçants et les entreprises.
Hervé Ganhouégnon